个人养老金基金产品谱系迎来新一轮扩充。26 只含权(偏)债基完成 Y 类份额增设,正式纳入个人养老金基金名录,含权二级债基、偏债混合基金由此成为个人养老金基金的新增品类。富国基金旗下富国稳健增强债券(Y 类 029379)位列本次新增名单之中。本文将围绕此次品类扩容背景,阐释二级债基产品特征,同时对比其与养老 FOF、指数基金等已纳入个人养老金名录产品之间的差异化定位。
个人养老金基金“扩容”
含权(偏)债基补齐了哪一档投资需求?
个人养老金制度从2022年试点以来,产品类型和数量一直在扩容。从最初只有养老目标FOF,到后来纳入指数基金。截至今年6月底,全市场一共有321只个人养老金基金(数据来源:中国证券投资基金业协会)。
数量是上来了,不过结构上一直有个缺口——养老FOF主打资产配置,指数基金跟着市场整体表现涨跌,在这两类基金之间,少了一类既想稳一点、又想适度分享权益市场收益的产品。
含权(偏)债基正好卡在这个位置。它以债券打底,配一部分权益仓位,风险收益特征介于纯债和权益基金之间。
筛选标准也很严格:产品成立满3年,最近4个季度末规模均不低于5亿元,对权益及可转债仓位设有明确上限,近3年最大回撤还要优于同类中位数。换句话说,能出现在这批名单里的26只含权(偏)债基,本身就已经过了一道筛选。
过去投资者面对的情况是:储蓄利率偏低,权益类资产的波动又大,在养老投资的产品谱系中缺乏一个过渡带。含权(偏)债基被纳入之后,不同风险偏好的投资者有望找到适合自己的产品类型,资金不用在“保守”和“激进”之间二选一。
不过,富二也得提示一下:含权(偏)债基的底层资产虽然以债券为主,但仍然会配置部分含权资产,基金净值可能会波动,不是保本、保收益的产品哦。且含权(偏)债基、养老FOF、指数基金这三类产品定位不同,客官们别忘了综合自己的风险偏好、资金期限、预期收益等,来选取适配的投资工具~
富国稳健增强债券Y类份额
二级债基的“攻守之道”
二级债基,是指可以参与二级市场股票投资的债券型基金。一般来说,二级债基都有投资比例的硬约束。
就以此次被纳入的富国稳健增强债券为例,基金合同中的要求是:债券资产占比不低于80%,股票、存托凭证、权证等权益类资产不超过20%。这个“80%打底、20%增强”的框架,是大部分二级债基最核心的产品特征。
这样的资产配置结构,有助于发挥“稳中有进”的投资策略:用债券资产积累票息,再用少量权益仓位争取弹性。同时,基金经理还可以结合大类资产的动态性价比,在约定范围内调整股、债配比。
因此,二级债基是偏中低风险的一类产品,预期风险和预期收益高于纯债基金、低于混合偏股基金和股票基金。
这一点,和个人养老资金的属性颇有关系。养老钱的核心诉求是长期稳健增值、回撤可控,二级债基中,“固收打底”的部分有助于提供较为稳定的基础收益,“适度含权”则为基金在长周期里跑赢通胀、创造收益弹性提供可能。
具体到富国稳健增强债券(A/B类000107、C类000109、E类018965、Y类029379)这只产品上,由富国固定收益投资副总监俞晓斌管理,拥有19年证券从业经历、近10年基金管理经验。
自2013年5月成立以来,富国稳健增强债券A/B每个历史完整年度均获得正收益,且11个年度跑赢同期业绩比较基准。
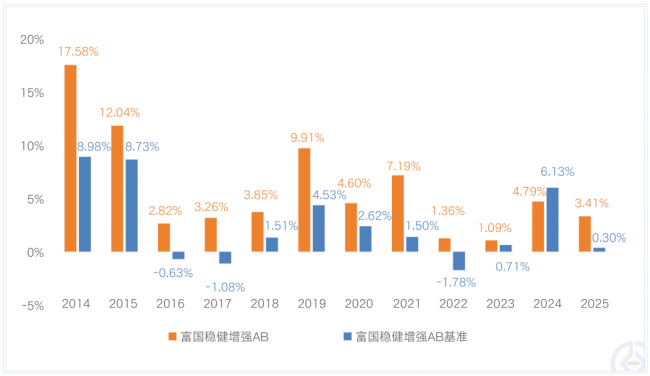
数据来源:基金业绩及业绩比较基准收益率来自基金定期报告,截至2026/06/30。富国稳健增强债券,业绩比较基准为中债综合全价指数收益率*90%+沪深300指数收益率*10%。富国稳健增强债券A/B成立于2013/05/21,近5个完整年度(2021-2025)的基金份额净值增长率(及同期业绩比较基准收益率)为7.19%(1.5%),1.36%(-1.78%),1.09%(0.71%),4.79%(6.13%),3.41%(0.3%),数据来自基金定期报告,截至2025/12/31。富国稳健增强债券C成立于2013/05/21,近5个完整年度(2021-2025)的基金份额净值增长率(及同期业绩比较基准收益率)为6.73%(1.5%),0.98%(-1.78%),0.7%(0.71%),4.35%(6.13%),3.05%(0.3%),数据来自基金定期报告,截至2025/12/31。富国稳健增强债券E成立于2023/08/04,近2个完整年度(2024-2025)的基金份额净值增长率(及同期业绩比较基准收益率)为4.88%(6.13%),3.41%(0.3%),数据来自基金定期报告,截至2025/12/31。期间基金经理变动情况:冯彬(2013/05/21-2014/10/25)、张钫(2014/10/25-2016/04/15)、郑迎迎(2016/01/18-2017/03/31)、李羿(2017/03/24-2019/03/22)、俞晓斌(2019/03/13至今)、陈倩(2024/03/01-2025/05/16)。基金收益率不代表投资者实际收益率,基金份额净值仅为每份额基金产品的净资产。基金历史业绩不构成对未来业绩的保证。
个人养老金
到底哪里“香”?
聊到养老,很多客官的第一反应是“还早”。但事实果真如此吗?富二来带客官们算一笔账。
国际劳工组织提出,55%是基本养老保险替代率的警戒线。根据国家统计局披露的2025年城镇就业人员工资水平,非私营单位就业人员年平均工资129441元,月均收入即为10786.75元,人均养老金为10786.75*55%=5932.71元/月,将近6000元。
按照目前几大行1年期定存利率基本在0.95%来算,如果想要靠存活期赚取到6000元/月的养老金,那么本金需要多达约750万元。而且,这还没有考虑通货膨胀率的因素。
这笔账一算,客官们就知道规划养老资金的重要性了吧!养老这件事,靠“存够一笔钱躺平吃利息”是不够的,得靠制度、靠长期投资、靠税收优惠一起发力。个人养老金账户,就是一个“用长达几十年的时间,帮你滚雪球”的工具。
另外,投资个人养老金基金,还可以享受税收优惠。按照现行政策,每年12000元的投资额度可以在申报个税时专项扣除,一年最多能省5400元个税;投资过程中,账户里的投资收益暂不征收个人所得税;而在领取时,不纳入综合所得、单独按3%的税率计税。
翻译成一句话:入账时省税,投资时暂免税,领取时低税率,在投资成本方面也是很“香”的。
养老投资属于长期投资行为,富国基金旗下相关产品也成为个人养老金可选的投资工具。个人养老金账户依托制度设计实现资金封闭管理,叠加税收优惠配套政策,为个人养老储备提供工具支撑。市场环境下不存在普适的养老投资产品,投资者需要结合自身风险承受能力、资金规划周期以及收益预期,理性筛选适配的个人养老金基金。借助长期投资的时间价值,做好养老资金的规划与管理,是个人养老储备过程中需要重视的方向。
风险提示:市场有风险,投资须谨慎。本产品由富国基金发行与管理,代销机构不承担产品的投资、兑付责任。经富国基金评定,本基金的风险等级为R2(中低风险),适合风险承受能力为C2及以上的投资者,建议投资者详阅基金合同等文件,根据自身的风险承受能力审慎作出投资决策。产品风险等级及适配投资者等级以销售机构评定结果为准。本基金可以投资于存托凭证、资产支持证券等品种,将面临相关投资品种和业务的特有风险。本资料仅为宣传材料,若有变动,请以本公司最新发布公告内容为准。请投资者在投资前认真阅读各基金的基金合同、招募说明书和基金产品资料概要等产品法律文件和风险揭示书。个人养老金可投公募基金范围具体以中国证监会确定的产品名录为准。个人养老产品不代表收益保障或任何形式的收益承诺,个人养老金基金不保本,可能发生亏损。不同产品的风险收益特征可能不同,投资人应根据自身年龄、退休日期、收入水平和风险偏好等选择合适的养老金基金。
版权所有 © 科智网 备案号:京ICP备19044848号-1 文章如有侵权,请联系作者删除。网站内容仅供参考,不作买卖依据。QQ:1037495047